親が認知症と診断された。通帳や暗証番号は子どもの私たちが預かっているけれど、このまま使い続けてよいのか分からない。銀行から「お金を出せない」と言われる前に、何を決めておけばよいのか。そんな状況の方へ。
私は、300km離れた認知症の叔父の成年後見人を、会社員のまま3年務めました。叔父が認知症と診断されたあと、口座が凍結され、後見人の登記まで約半年、お金を引き出せませんでした。親ではなく叔父で、家族信託や任意後見は使っていません。この記事では、後見人として叔父のお金を管理した立場から見た分かれ目と、制度の部分は法律や公的な案内で確かめたことを書きます。
先に結論です。親の財産管理は、「本人がいま契約を理解できるか」と「口座が動くか」で道が分かれます。全部を自分で調べて決める必要はありません。どこまで自分で進め、どこから専門家や家庭裁判所に頼むか、その理由をどう残すかを書きます。
この記事を書いた人:くじら99(元・成年後見人)
約300km離れた認知症の叔父の成年後見人に家庭裁判所から選ばれ、会社員として働きながら3年間務めました。
- 後見人として:施設探し、後見口座の管理、叔父の確定申告、空き家の管理と片付け、家庭裁判所の許可を取っての自宅の売却
- 叔父が亡くなったあと:菩提寺とのやり取り、墓じまい、合祀の永代供養墓への納骨
- 体験は、家庭裁判所に出した書類や見積書など、記録が残っていることだけを書いています
記事の書き方と免責事項
私は法律の専門家ではありません。制度・費用・期限は、e-Gov法令検索の条文や裁判所・省庁・自治体の公式ページで確認し、確認日を添えて書いています。体験していないことは体験として書きません。個別の手続きは、管轄の家庭裁判所や弁護士・司法書士などの専門家にご相談ください。
結論:親の状態で、使える道が分かれる
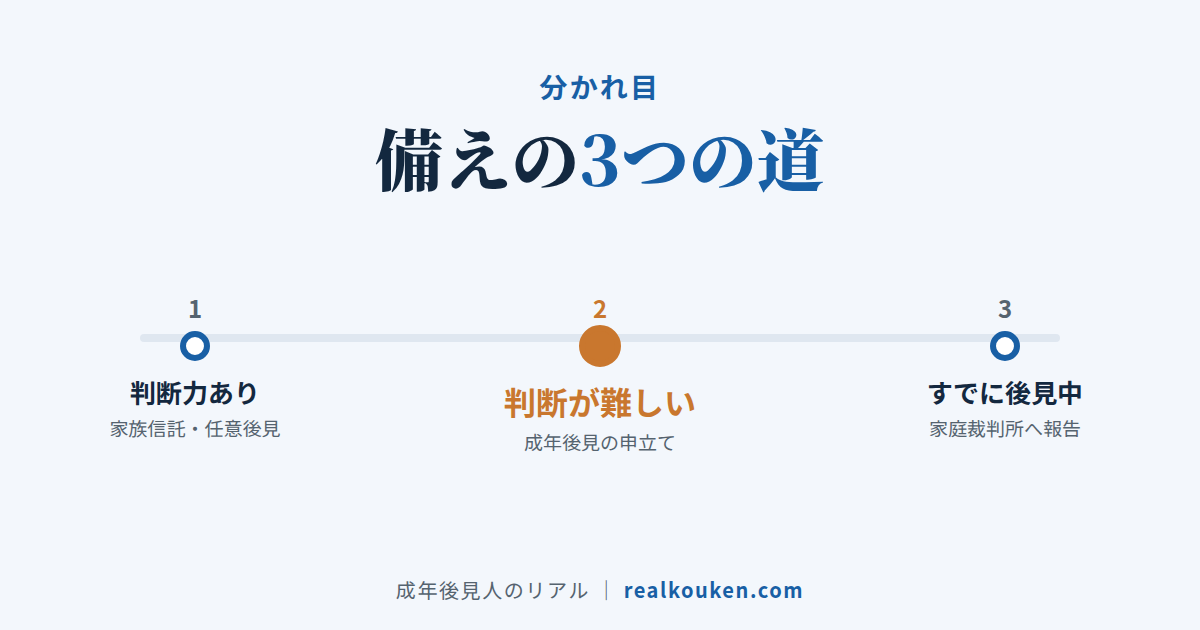
| 親の状態 | 考えられる道 | 最初にやること |
|---|---|---|
| 診断はあるが、内容を理解して決められる | 家族信託、任意後見契約、銀行の代理の手続き | 医師や専門家に「いま契約できる状態か」を早めに確かめる |
| 判断が難しくなっている/口座が止まった | 成年後見(家庭裁判所に申し立てる) | 家庭裁判所に相談し、申立ての準備を始める |
| すでに成年後見人がついている | 後見人が管理し、家庭裁判所に報告する | 後見人と家族で、連絡と記録の方法を決める |
これは私の整理で、法律の決まりではありません。個別の事情で変わるので、最後は家庭裁判所や司法書士・弁護士に確かめてください。
なぜ子どもが親のお金を自由に動かせないのか
親のお金は、親本人のものです。契約をした時に意思能力がなかったときは、その契約は無効とされています(民法3条の2、2026年11月16日にe-Gov法令検索で確認)。預金の解約や、施設の入居契約、家の売却のような大きな手続きほど、あとから「本人は分かっていなかった」と争われる不安が残ります。
また、通帳と暗証番号を預かって、親のために引き出し続けることには、法律上の根拠が曖昧になりやすい面があります。ほかの家族から「勝手に使った」と疑われたときに、説明できる記録がないと苦しくなります。後見人でない家族が管理を続けるなら、使い道の記録は最低限残しておくことをおすすめします。
私の口座が止まったとき
叔父は、認知症の診断が出たあと、口座が凍結されました。私は後見人の申立てをしましたが、登記が終わるまで約半年、叔父のお金を引き出せませんでした。その間、施設の費用は払わなければなりません。施設の担当相談員に事情を正直に話し、後見人の登記まで支払いを待ってもらいました。くわしくは老人ホームの費用が払えないときの対処法に書いています。
口座が止まる時期やきっかけは、銀行によって違います。「診断が出たら必ず凍結される」とも言い切れません。ただ、止まってから動くと、私のように、お金が出せない期間が生まれます。止まる前に、どの道を選ぶかだけでも決めておく意味はここにあります。
三つの道を、それぞれ見る
1.判断力があるうち:家族信託・任意後見
本人に契約できる判断力が残っているなら、元気なうちにお金の管理を家族に任せる契約を結ぶ方法があります。
- 家族信託:信託法3条で、信託は契約・遺言・公正証書などの方法でするとされています(信託法3条、2026年11月16日にe-Gov法令検索で確認)。財産の管理を家族に託す契約を、本人が結んでおくものです
- 任意後見:判断力があるうちに、将来の後見人を契約で決めておく制度です。本人の判断力が不十分になったとき、家庭裁判所が任意後見監督人を選任して始まります(任意後見契約に関する法律4条、2026年11月16日にe-Gov法令検索で確認)
私自身は、どちらも使っていません。家庭裁判所に選ばれた法定の後見人を務めた立場なので、制度の説明にとどめます。成年後見人と家族信託の違いや、家族信託の手続きの流れと費用も参考にしてください。判断力が残っているかどうかの見極めは、自分で決めず、医師や専門家に聞くのが基準です。
家族信託は、契約の設計と費用の見積もりに専門的な判断が要ります。相談の窓口として、おやとこ(PR)のようなサービスもあります。料金や対応範囲は公式サイトで確かめてください。
2.判断が難しくなったあと:成年後見
精神上の障害で事理を弁識する能力を欠く常況にある人については、家庭裁判所が、本人・配偶者・四親等内の親族などの請求により、後見開始の審判をすることができます(民法7条、2026年11月16日にe-Gov法令検索で確認)。後見人は、本人の財産を管理し、その財産に関する法律行為について本人を代表します(同法859条)。
一方で、後見人は、本人の意思を尊重し、心身の状態と生活の状況に配慮して財産管理をする義務を負います(同法858条)。つまり、家族が自由に使えるようになる制度ではありません。私は後見人として、叔父のお金を1円単位で家庭裁判所に報告しました。領収書には番号を振って、通帳と突き合わせました。おむつ代のように、続くとかさんでくる支出も、その都度記録しました。
誰が後見人になるかは家庭裁判所が決めます。申立てから登記までの期間も、私のときの約半年が、いつも同じとは限りません。実際に進めるときは、本人の住所地の家庭裁判所の案内を確かめてください。申立ての流れは成年後見人になれるのは誰かにも書いています。
3.すでに後見人がいる:連絡と記録を決める
後見人がついたあとは、家庭裁判所に定期的に報告する流れになります。書式や時期は定期報告書の書式と新書式の記事にまとめています。家族が後見人でない場合も、本人の暮らしに必要な費用の相談は、後見人に連絡して決めることになります。
判断の基準:どこまで自分で進めて、どこから任せるか
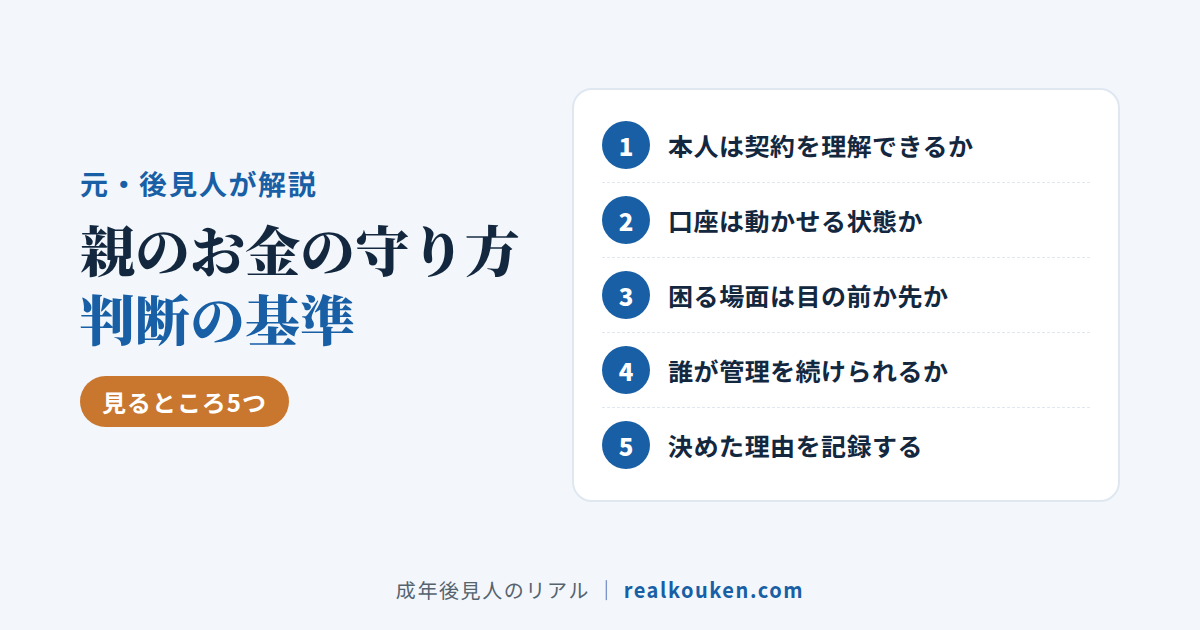
全部を丁寧にそろえてから動く必要はありません。私は、次のところで線を引くのが現実的だと考えています。
- 本人の状態を確かめる:診断書や介護の記録など、いまの状態が分かるものを集める。ここまでは家族でできます
- 「契約できる状態か」は自分で決めない:判断が揺れるときは、自分で決めずに、医師・専門家・家庭裁判所に聞く。聞いた内容は記録する
- お金が出せなくなる場面を先に洗い出す:施設の費用、医療費、税金、公共料金。口座が止まったとき、どの支払いが先に困るかを書き出す
- 管理を続けられる人がいるか:遠方、仕事、体力。続けられないなら、早めに専門家や後見制度に頼る。私は会社員のまま300km離れた叔父を3年見て、休暇を使い果たしました
- 決めた理由を1行で残す:いつ、誰に聞いて、なぜその道にしたか。きょうだいに説明するときも、のちに家庭裁判所へ出すときも、このメモが助けになります
よくある質問
認知症と診断されたら、すぐ口座が使えなくなりますか?
一律には言えません。銀行が本人の状態を知ったあとの扱いは、金融機関ごとに違います。私の叔父は、診断のあとに口座が凍結されました。取引のある銀行の窓口に、状況を話したときの扱いを確かめてください。
成年後見を使うと、途中でやめられますか?
私は3年務めました。やめられるかどうかは、本人の状態や裁判所の判断によるので、申立ての前に家庭裁判所や専門家に確かめてください。
家族が後見人になれば、親のお金を自由に使えますか?
自由には使えません。後見人は本人の意思と生活に配慮し、家庭裁判所に報告する立場です。使い道は本人のためのものに限られ、記録を残すことになります。
家族信託と成年後見、どちらがよいですか?
本人にまだ判断力があるかどうかで選べる道が変わります。家族信託は元気なうちの契約、成年後見は判断が難しくなったあとに家庭裁判所が関わる制度です。個別の事情は、司法書士・弁護士などの専門家に相談してください。成年後見人をつけたくない人へも参考になります。
PR
親のお金の備えを、元気なうちに相談する
判断力が残っているうちなら、家族信託などの方法を選べることがあります。家族信託の相談ができる「おやとこ」に、自分の家の場合はどうなるかを聞いてみるのも一つの方法です。


あわせて読みたい
※この記事は一般的な情報で、法律の助言ではありません。本人の判断力の見極めや、家族信託・任意後見・成年後見の選び方は、個別の事情で変わります。家庭裁判所や司法書士・弁護士などの専門家にご相談ください。
この記事を書いた人:くじら99(元・成年後見人)
300km離れた認知症の叔父の成年後見人を、家庭裁判所に選ばれて、会社員のまま3年務めました。法律の専門家ではありません。家庭裁判所に出した書類や見積書など、記録が残っていることを書いています。運営者について